Par un arrêt du 17 septembre 2026, publié au Bulletin, la deuxième chambre civile de la Cour de cassation revient sur la solution qu’elle appliquait jusqu’ici, notamment depuis un arrêt du 17 juin 2021. Lorsqu’une clause d’exclusion énumère plusieurs exclusions de garantie, l’irrégularité de l’une d’elles ne fait plus tomber automatiquement les autres, sauf si elle en affecte la compréhension.
Ce que disait la jurisprudence jusqu’ici
L’article L. 113-1 du code des assurances exige que les exclusions de garantie soient « formelles et limitées » :
- Une exclusion formelle est claire, précise et ne nécessite aucune interprétation.
- Une exclusion limitée vise des cas précis et ne vide pas la garantie de sa substance.
Mais une question subsistait : Qu’advient-il d’une clause d’exclusion listant plusieurs cas d’exclusion, si l’un seulement de ces cas d’exclusion n’est pas formel ou limité ?
La position antérieure se lisait dans un arrêt de la deuxième chambre civile du 17 juin 2021 (n° 19-24.467) : si une clause contenait des exclusions non formelles, elle était nulle dans sa globalité. Peu importait que l’exclusion opposée à l’assuré, prise isolément, soit parfaitement claire.
Les faits de l’affaire
Une société exploitant une brasserie-restaurant avait souscrit auprès d’Allianz IARD un contrat multirisque professionnelle, avec une annexe « Complément plus » garantissant les pertes d’exploitation.
À la suite d’arrêtés et de décrets de 2020, les restaurants se sont vu interdire d’accueillir du public. L’assurée a déclaré un sinistre, et l’assureur a refusé sa garantie. Elle l’a alors assigné en indemnisation de ses pertes d’exploitation.
L’assureur invoquait une clause d’exclusion qui prévoyait deux cas :
- un « contexte épidémique ou pandémique » ;
- « la violation délibérée du code du travail et de la réglementation régissant les conditions d’exercice de votre profession, y compris sur l’hygiène et la sécurité des personnes ».
Devant la cour d’appel de Paris (8 janvier 2025), l’assurée soutenait que la seconde exclusion était générale, imprécise et vague. Selon elle, la clause n’était donc pas « formelle et limitée » et devait être écartée pour le tout, y compris l’exclusion relative à l’épidémie.
La cour d’appel n’a pas suivi cette analyse. Elle a relevé que la clause visait deux situations distinctes. L’exclusion relative à l’épidémie, seule applicable en l’espèce, était formelle et limitée, et l’assurée a été déboutée.
La réponse de la Cour de cassation : un revirement assumé
La Cour rejette le pourvoi, en opérant un revirement de jurisprudence.
Elle reconnaît d’abord que sa solution antérieure posait problème. Selon l’arrêt, elle avait « suscité des controverses doctrinales et des divergences de jurisprudence entre des cours d’appel ». Il lui apparaît donc « nécessaire de reconsidérer cette interprétation ».
Elle pose ensuite une règle nouvelle. Lorsqu’une clause énumère plusieurs cas d’exclusion, « leur caractère formel s’apprécie en considération de chacun d’entre eux, et non au regard de l’ensemble des exclusions visées par la clause ». Il en résulte que « la nullité d’une exclusion non formelle n’entraîne pas celle de l’ensemble de la clause, sauf lorsqu’elle en affecte la compréhension ».
Elle justifie ce choix par trois arguments :
- L’objet de l’article L. 113-1. Il s’agit d’informer l’assuré, afin qu’il sache exactement dans quels cas et à quelles conditions il n’est pas garanti.
- La protection de l’assuré n’est pas entamée. Il est en mesure de comprendre et d’apprécier la portée d’une exclusion formelle, même si une autre exclusion de la même clause ne l’est pas.
- L’équilibre économique du contrat. L’assureur ne doit garantir, en contrepartie de la prime, que les risques pour lesquels il a été rémunéré. Son obligation de garantie ne peut être étendue à un sinistre couvert par une exclusion formelle et limitée.
Appliquée à l’espèce, cette règle conduit à approuver la cour d’appel. L’exclusion « épidémie » est jugée dénuée d’ambiguïté et ne nécessite aucune interprétation. Elle est donc formelle et limitée, et la garantie n’était pas due. La Cour ne se prononce pas sur le caractère formel ou non de la seconde exclusion.
Ce que cela change concrètement
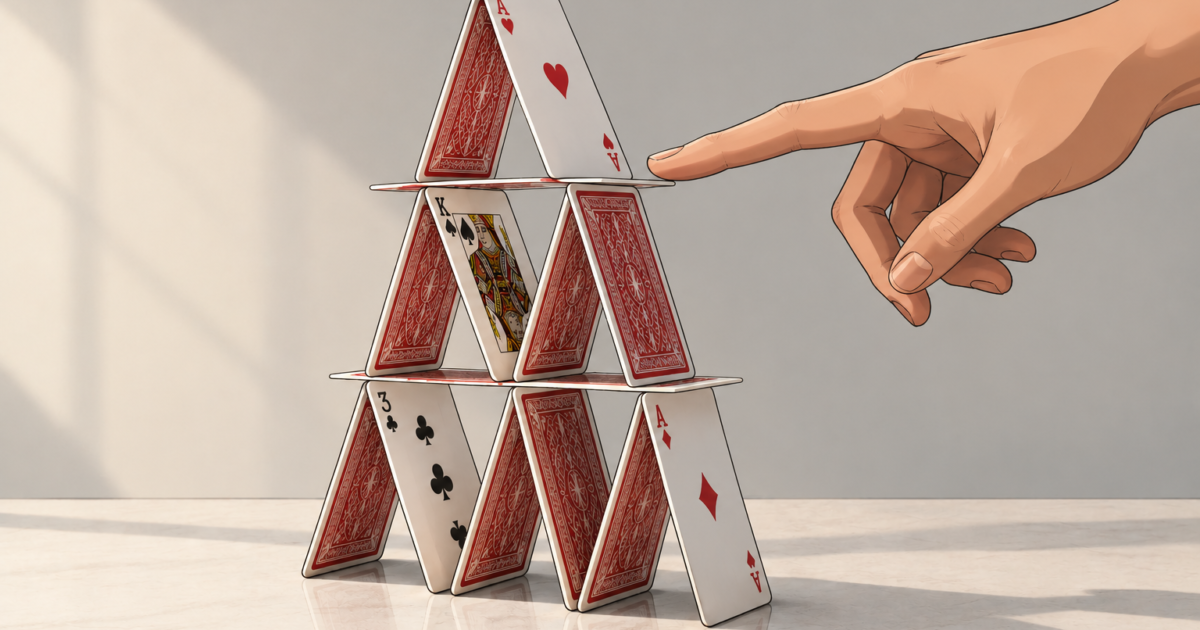
Avec la jurisprudence de 2021, on pouvait comparer une clause d’exclusion à un « château de cartes ». Chaque cas d’exclusion était une carte : dès qu’une seule était jugée non formelle, on la retirait, et tout l’édifice s’effondrait avec elle.
Désormais, chaque carte tient debout par elle-même. Retirer la carte défaillante ne fait plus tomber les autres… sauf si elle les soutenait. C’est le sens de la réserve posée par la Cour : l’irrégularité d’une exclusion peut encore emporter les autres lorsqu’elle en affecte la compréhension.
- Pour les assurés. Il ne suffit plus de démontrer qu’une exclusion de la clause méconnaît l’article L. 113-1 pour obtenir le rejet automatique de toutes les exclusions que l’assureur leur oppose sur le fondement de cette même clause. Chaque cas d’exclusion sera examiné pour lui-même.
- Pour les assureurs. La sécurité juridique progresse : une exclusion défaillante ne contamine plus mécaniquement les autres. L’exigence rédactionnelle reste cependant de mise, car l’exception de la « compréhension » est une porte ouverte. Une clause dont les exclusions sont enchevêtrées, se renvoient l’une à l’autre ou se lisent difficilement séparément demeure exposée. La structure de la clause devient un enjeu en soi, au même titre que la rédaction de chaque exclusion.
- Pour les praticiens. Le débat se déplace vers une question que l’arrêt ne tranche pas : à partir de quand l’irrégularité d’une exclusion « affecte-t-elle la compréhension » des autres ? Aucun critère n’est donné. Il reviendra aux juges du fond, puis à la Cour de cassation, de le préciser.
À retenir
- Avant : une exclusion non formelle rendait toute la clause nulle (Cass, Civ 2, 17 juin 2021, n° 19-24.467).
- Désormais : chaque exclusion est appréciée séparément, et la nullité de l’une n’emporte pas celle des autres.
- Réserve : sauf si l’exclusion irrégulière affecte la compréhension de la clause.
- Portée : arrêt de la deuxième chambre civile, formation de section, publié au Bulletin.